Datavault无法完成比特币提现,将重编四个期间的财报
来源发布日期: 2026-10-26 · 编辑分析发布日期: 2026-10-28
10月26日公告披露,在Biconomy账内记入的BTC不符合公司数字资产确认条件。对矿工而言,平台显示余额与成功提币是两种不同的证据。
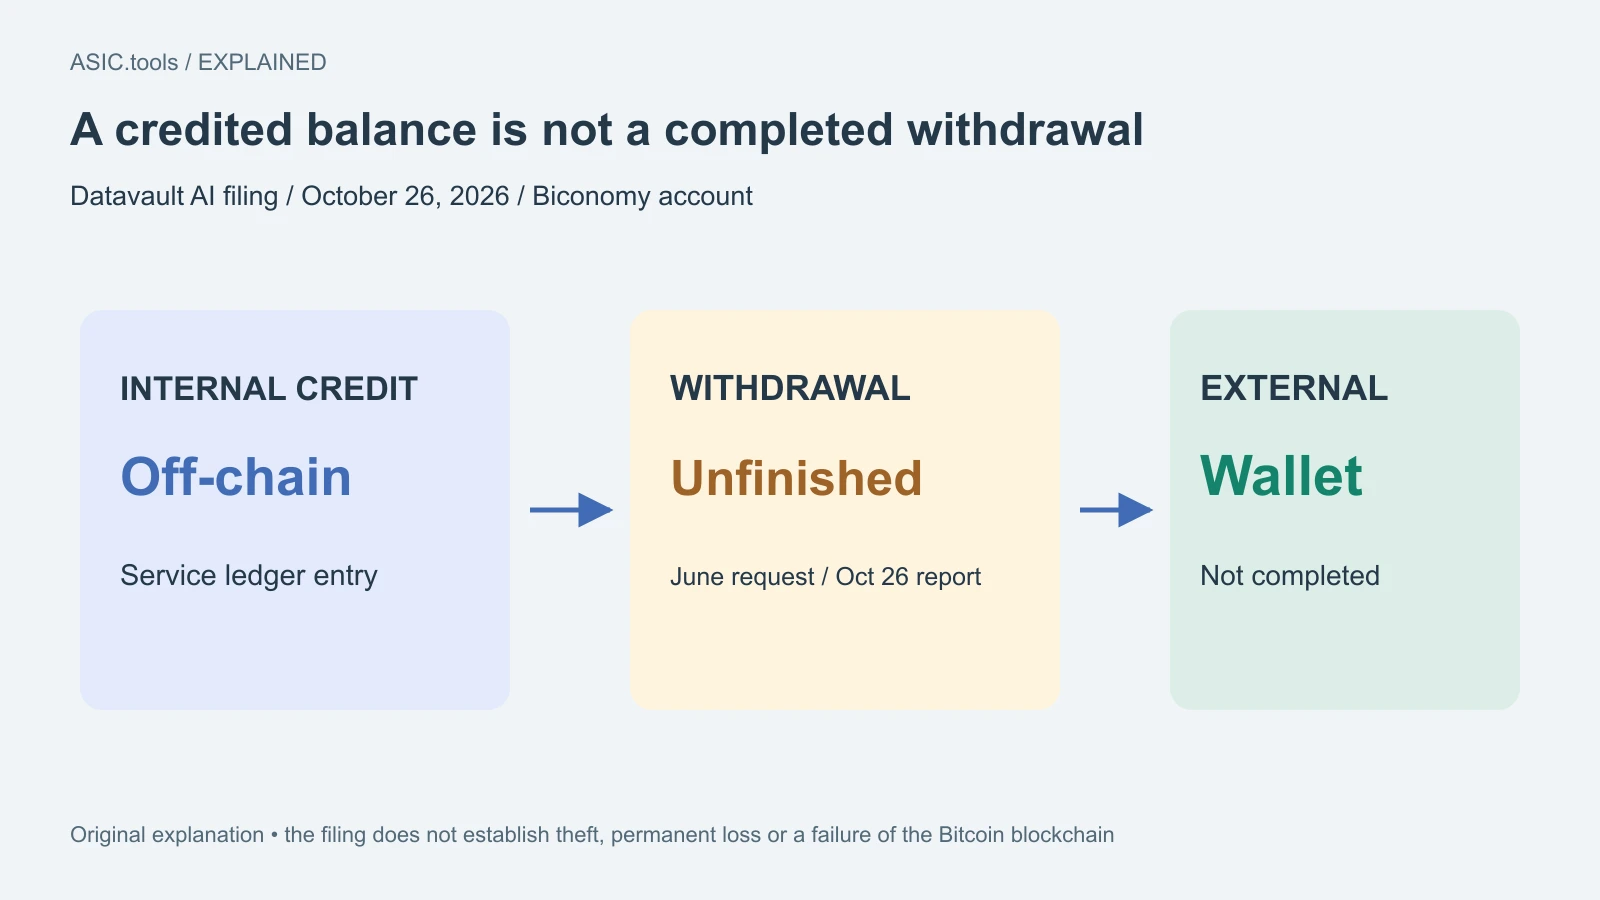
六月提出的提现申请仍未完成
DatavaultAI在10月26日提交的监管公告中表示,公司六月申请把存放于BICONOMYPTE.LTD.账户的比特币转至外部账户,截至公告日仍未完成。公司同时决定重编四个期间的财务报表,因为与一笔股票认购交易相关的BTC不符合确认为公司数字资产的条件。这次的新信息是会计问题被正式披露;提现申请本身并不是本周才提出的。
这件事与矿工最直接的联系是托管:挖矿所得支付后放在哪里,什么证据能说明收款人可以转走它?该公告并未把Datavault描述为比特币矿企。事件涉及企业接受BTC作为证券认购对价,但“服务商显示的余额”和“持有人实际能够提走的资产”之间的区别,也适用于把挖矿收入留在中间服务商的用户。不能因为案例涉及BTC,就把公司直接称为矿场。
比特币如何记入账户
2025年9月25日,Scilex同意购买Datavault的1500万股普通股,并购买可取得另外263,914,094股的预付认股权证。总对价为1.5亿美元,以比特币支付,约定参考价格为每枚112,915.52美元,对应约1,328.43BTC。这些是当时的合同条件,既不是今天的比特币行情,也不能当作该账户目前的市场价值。阅读后续数字时,需要先分清合同对价和实际入账数量。
Scilex在2025年9月26日和11月25日通过链外转账记入1,309.04BTC。减少的19.39BTC对应签约至最终交割之间提供的现金预付款。从2025年9月26日至2026年1月30日,Datavault又把账户中显示的491.431BTC以链外方式卖回Scilex,收到约4050万美元现金。因此,最初的1.5亿美元、实际记入的比特币和后来取得的现金,描述的是不同环节,不能混为同一个现有储备数字。
平台记账与链上转账有何区别
链外即off-chain,意思是记录发生在比特币区块链之外,例如服务商自己的内部账本。平台可以调整客户看到的余额,而没有另外产生一笔转到客户控制地址的比特币交易。公告明确把最初入账和随后卖回称为链外转移,并把向外部账户提现单独列出。这种区分很关键:一个系统里显示了收款,并不自动等于收款人已经掌握可以自行使用的链上资金。
公告没有确定提现为何未能完成,没有宣布已经证实的盗窃,也没有证明币已永久丢失。文件同样没有提供能解决问题的已完成提现交易。把它写成“比特币区块链坏了”,会把网络运行与中间服务商的账户访问混淆。已披露的事实范围很清楚:截至该报告日期,Datavault仍未完成把BTC转出该账户。原因与最终结果,需要后续证据,不能靠余额画面或外界猜测补齐。
财报具体需要怎样修改
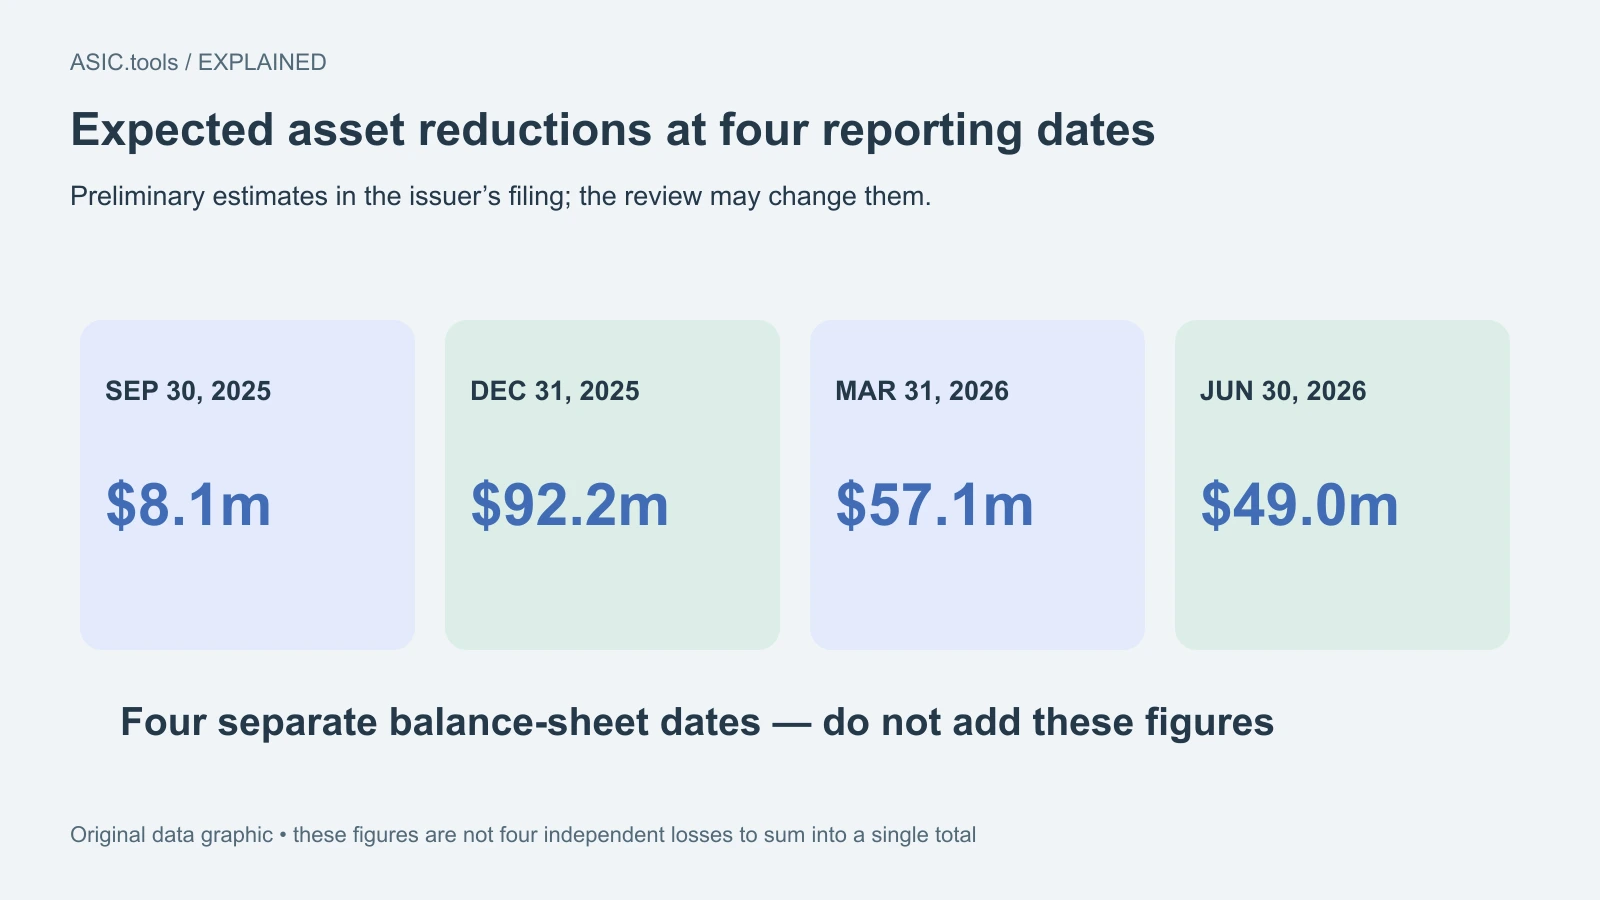
审计委员会和管理层在10月20日决定,部分既有财务报表不应再被依赖。范围包括截至2025年9月30日的季度、截至2025年12月31日的全年,以及截至2026年3月31日和6月30日的两个季度。使用这些数据的业绩公告、投资者材料等,在相关范围内也受到影响。因此,再看到公司过去公布的BTC资产数字时,应同时检查它对应哪个报告期间,而不只摘取新闻标题。
Datavault预计将交易改为对Scilex的股票认购应收款,并按减少股东权益的方式列示,而不是把相关BTC继续确认为数字资产。简单说,原先的资产处理将被与认购交易有关的收款请求权取代。此前通过卖回BTC收到的现金,应减少这笔应收款。这是公司当前初步、未经审计的会计判断,还不是已经完成的最终重编报表;读者也不能把“应收款”直接理解成已在银行到账的现金。
公司预计,在2025年9月30日、2025年12月31日、2026年3月31日及2026年6月30日四个资产负债表日期,总资产将分别减少810万、9220万、5710万及4900万美元。它们不是四笔互不相关的新增损失,直接相加会把不同时点的变化重复计算。相关加密资产收益和损失也预计冲回。审查继续进行时,调整金额仍可能改变,不能把这些初步估算包装成最后的审计结论。
对矿工有什么实际启示
管理层正在重新评估流动性和持续经营判断,因为BTC不再列作资产,而向Scilex收回款项存在不确定性。持续经营评估是在问企业能否继续运作;重新评估本身不等于宣布破产。公司尚未给出更正文件的提交时间。10月28日核查发行人的申报列表时,10月26日这份公告仍是最新项目。后续判断应跟随新的正式披露,不能把旧报表中曾被当作流动性的余额继续视为确定可用资金。
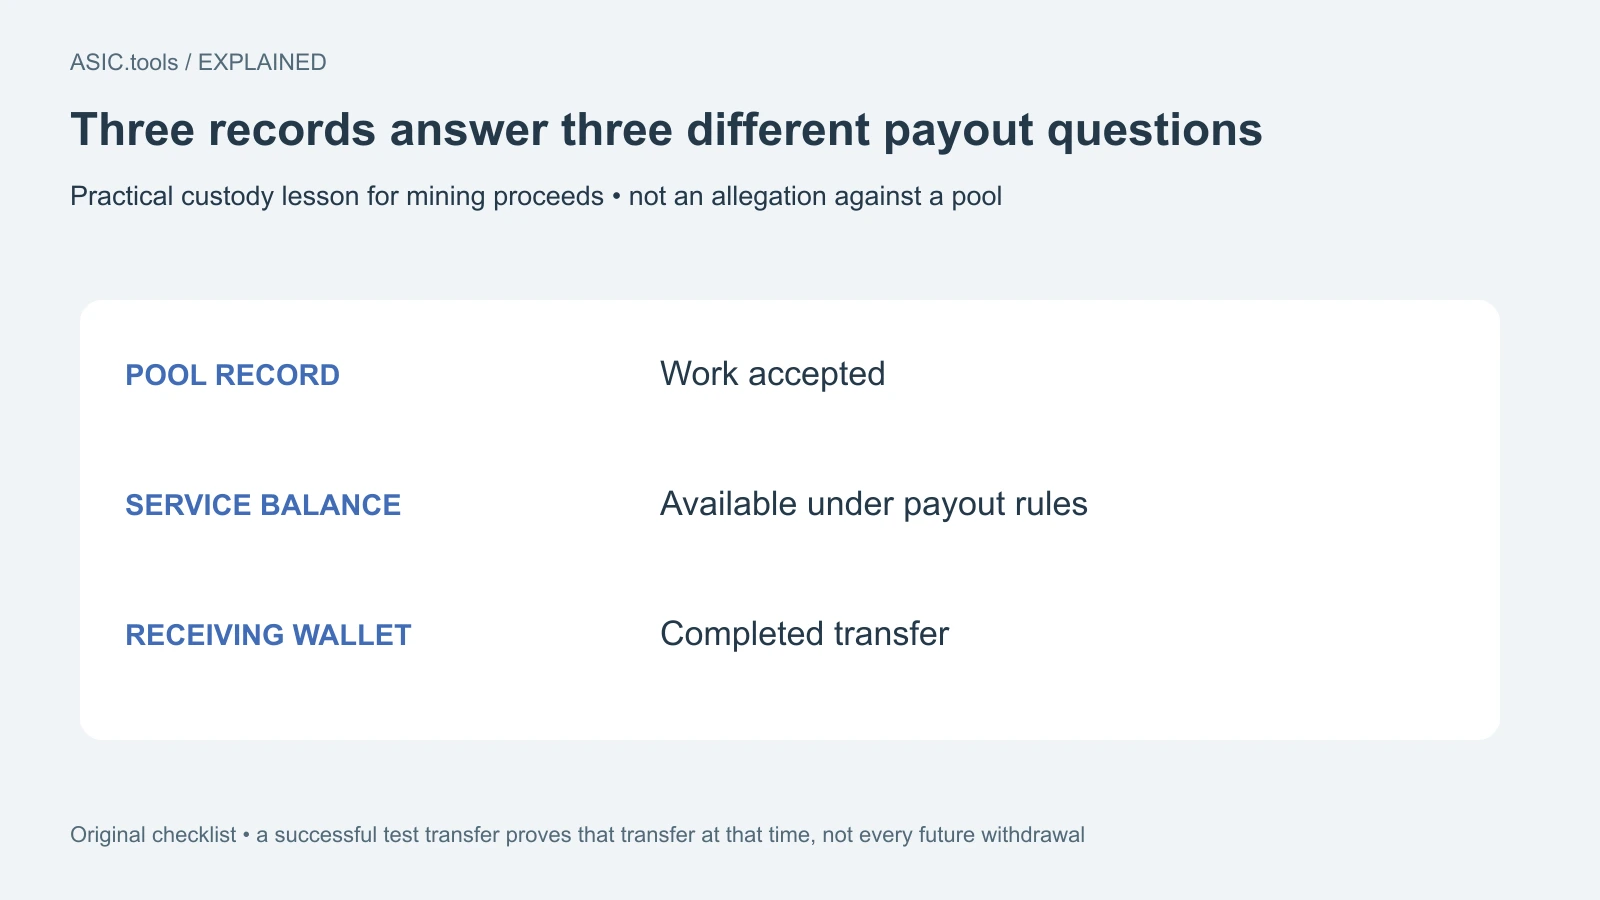
对挖矿收入,可分开核对三种记录:矿池接受的工作、按服务商付款规则可领取的余额,以及已经转到目标钱包的交易。它们分别回答工作是否被记入、能申请多少款、币是否真正转出。一次小额提现测试能证明某次转账在当时成功,却不能保证以后所有提现都成功,也不能代替核对接收地址和网络。这是由该案例引出的托管风险阅读方法,不是在指控任何矿池存在相同问题。
同样的方法也适合判断企业宣传的BTC储备:币如何取得,谁掌握私钥,有哪些转移证据,以及财报是否仍然可靠?本案下一步有意义的证据,是完成的提现或承诺提交的更正文件。在那之前,把旧资产金额继续写成可以随时支出的比特币,会忽略公司自己的警告。判断账户资产时,具体交易与披露状态,比一个看起来醒目的储备总数更能回答“能不能用”的问题。
来源: Datavault AI ↗ · Issuer filing list checked for subsequent disclosures ↗
挖矿计算器 ↗