Datavault no logra retirar Bitcoin y reformulará cuatro periodos contables
Publicación de la fuente: 2026-10-26 · Análisis editorial publicado: 2026-10-28
El documento del 26 de octubre indica que los BTC anotados internamente en Biconomy no reunían los requisitos de un activo digital propio. Una lección sobre saldo custodial y retirada completada.
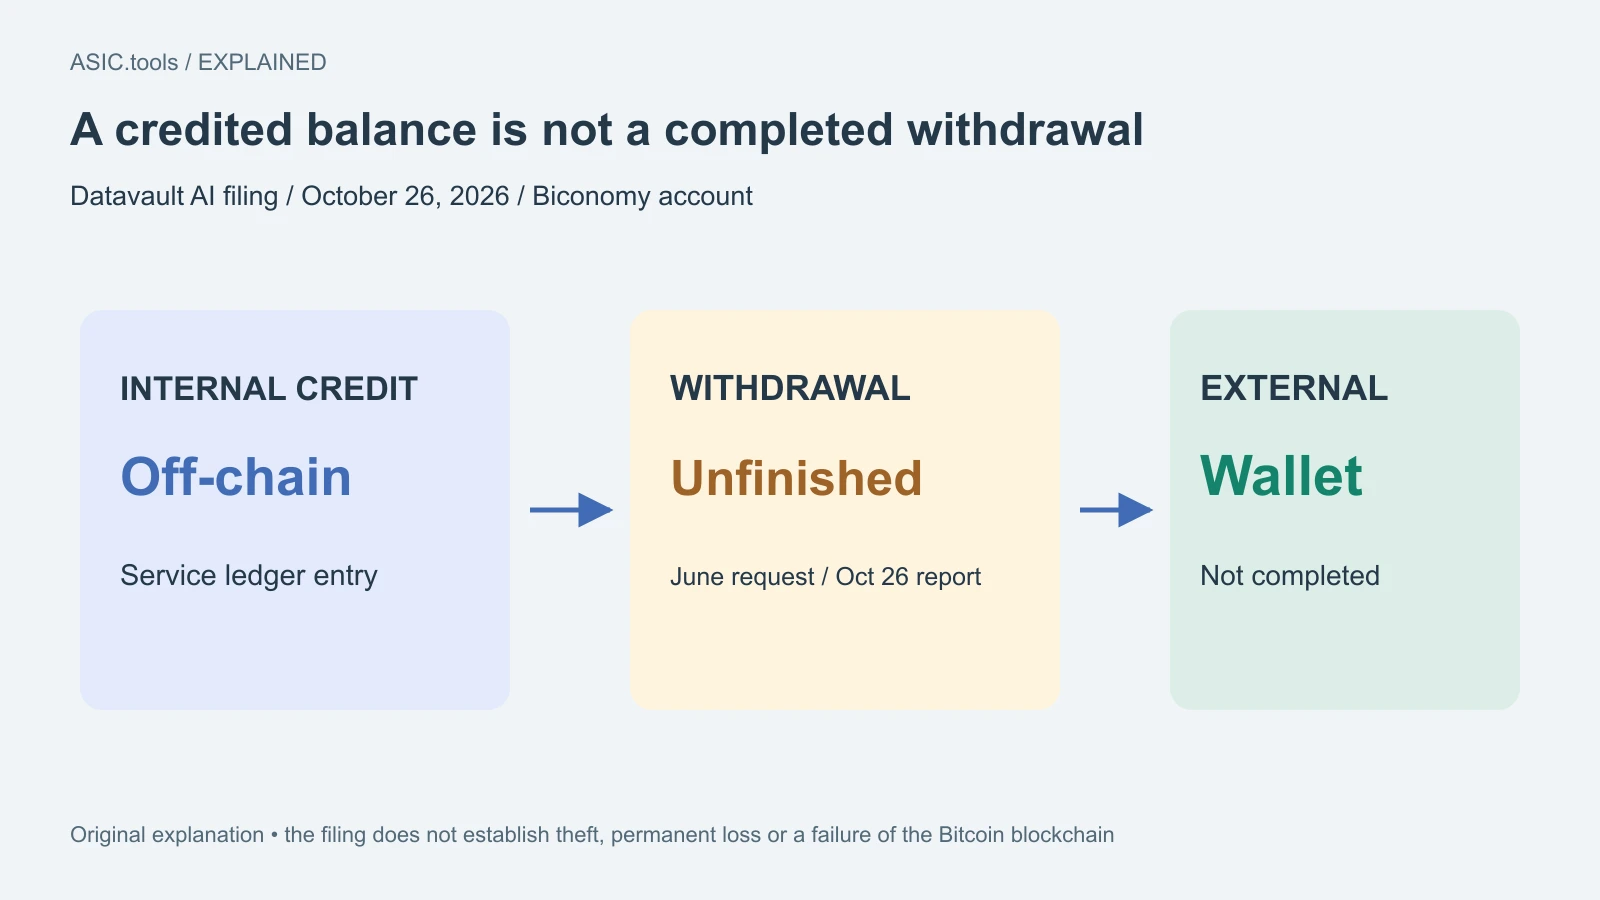
Una solicitud de retirada sigue sin completarse desde junio
Datavault AI comunicó en una presentación regulatoria del 26 de octubre que no había logrado completar una retirada de Bitcoin solicitada en junio desde una cuenta mantenida en BICONOMY PTE. LTD. hacia una cuenta externa. Reformulará cuatro periodos contables tras concluir que el BTC relacionado con una suscripción de acciones no debía reconocerse como activo digital propio. Lo nuevo es la revelación del problema contable, no una solicitud presentada esta semana.
Para la minería, el vínculo es la custodia: dónde están las monedas después del pago y qué demuestra que su dueño puede moverlas. El documento no identifica a Datavault como minera de Bitcoin. Trata de una empresa que aceptó BTC por valores, pero la diferencia entre un saldo en un servicio y un activo retirable también importa cuando los ingresos mineros se acumulan con un intermediario.
Cómo llegó el Bitcoin a la cuenta
El 25 de septiembre de 2025, Scilex acordó comprar 15 millones de acciones ordinarias de Datavault y un warrant prefinanciado para otras 263.914.094 acciones. Los $150 millones se pagarían en BTC a un precio de referencia de $112.915,52 por moneda: aproximadamente 1.328,43 BTC. Son condiciones históricas, no la cotización actual de Bitcoin ni una valoración presente de la cuenta.
Scilex anotó 1.309,04 BTC mediante transferencias fuera de la cadena el 26 de septiembre y el 25 de noviembre de 2025. La diferencia de 19,39 BTC correspondía a anticipos en efectivo entre la firma y el cierre definitivo. Del 26 de septiembre de 2025 al 30 de enero de 2026, Datavault revendió a Scilex 491,431 BTC reflejados en la cuenta, también fuera de la cadena, por unos $40,5 millones en efectivo. La cantidad anotada y el acuerdo inicial de $150 millones son cifras distintas.
Un apunte interno y una transferencia en Bitcoin
Off-chain significa registrado fuera de la cadena de bloques de Bitcoin, por ejemplo en el libro interno de un servicio. Puede cambiar el saldo mostrado a un cliente sin crear una transacción independiente hacia una dirección que controle. El documento describe expresamente así los abonos y las ventas posteriores, y distingue la solicitud de retirada a una cuenta externa.
La presentación no establece la causa de la retirada incompleta, anuncia un robo confirmado ni demuestra una pérdida permanente. Tampoco aporta una transacción de retirada completada que resuelva el problema. Llamarlo un fallo de la cadena de Bitcoin confundiría la red con el acceso a una cuenta de un intermediario. Lo revelado es que Datavault no había terminado de sacar BTC de esa cuenta en la fecha del documento.
Qué cambia en los estados financieros
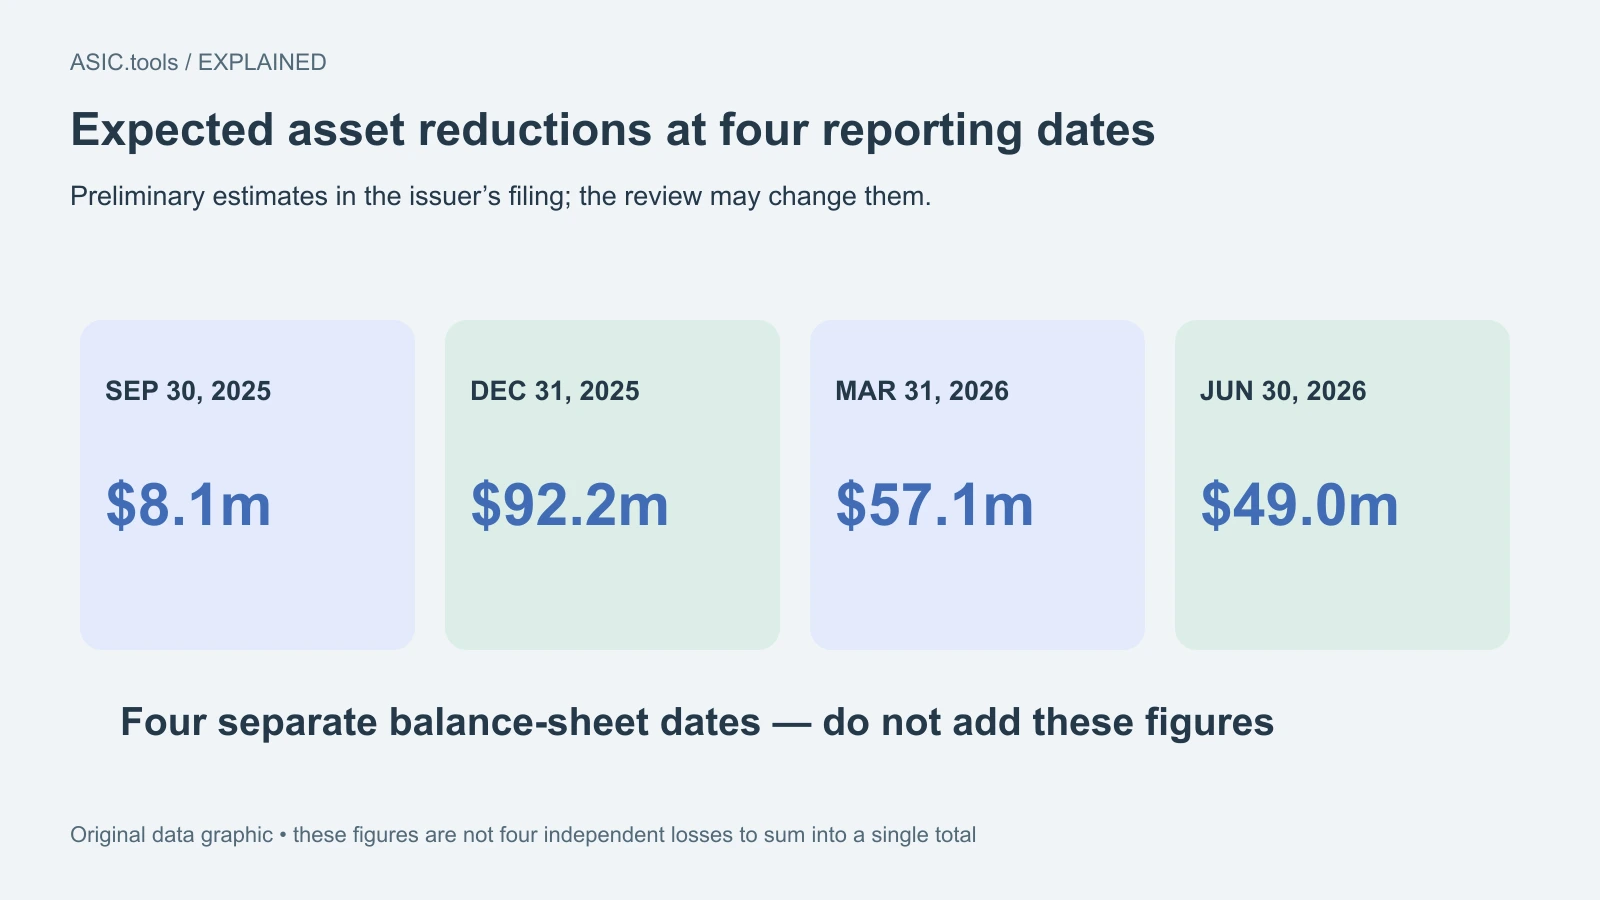
El comité de auditoría y la dirección decidieron el 20 de octubre que ya no se debía confiar en ciertos estados anteriores. Afecta al trimestre hasta el 30 de septiembre de 2025, al ejercicio hasta el 31 de diciembre de 2025 y a los trimestres hasta el 31 de marzo y el 30 de junio de 2026. También afecta a presentaciones y comunicaciones de resultados que se basen en esos datos. Una afirmación antigua sobre las reservas de BTC debe leerse junto con su periodo contable.
En vez del activo digital, Datavault prevé reconocer una cuenta por cobrar a Scilex por la suscripción, presentada como reducción del patrimonio de los accionistas. En términos sencillos, un derecho de cobro por la compra de acciones sustituye al tratamiento anterior. El efectivo ya recibido por las ventas de BTC debería reducir ese derecho. Es una conclusión preliminar de la empresa, no una reformulación final auditada.
Las reducciones previstas de activos totales son $8,1 millones al 30 de septiembre de 2025; $92,2 millones al 31 de diciembre de 2025; $57,1 millones al 31 de marzo de 2026; y $49,0 millones al 30 de junio de 2026. Son cuatro fechas de balance: sumarlas contaría cambios a lo largo del tiempo más de una vez, en vez de calcular una sola pérdida. Se espera revertir ganancias y pérdidas criptográficas asociadas. Las cifras pueden cambiar durante la revisión.
Qué puede aprender un minero
La dirección reevalúa liquidez y continuidad operativa porque el BTC dejará de aparecer como activo y el cobro a Scilex es incierto. Evaluar la continuidad significa estudiar si el negocio puede seguir operando; revisar esa evaluación no equivale a declararse en quiebra. No hay fecha para los documentos corregidos. Al consultar la lista del emisor el 28 de octubre, la presentación del día 26 seguía siendo la más reciente.
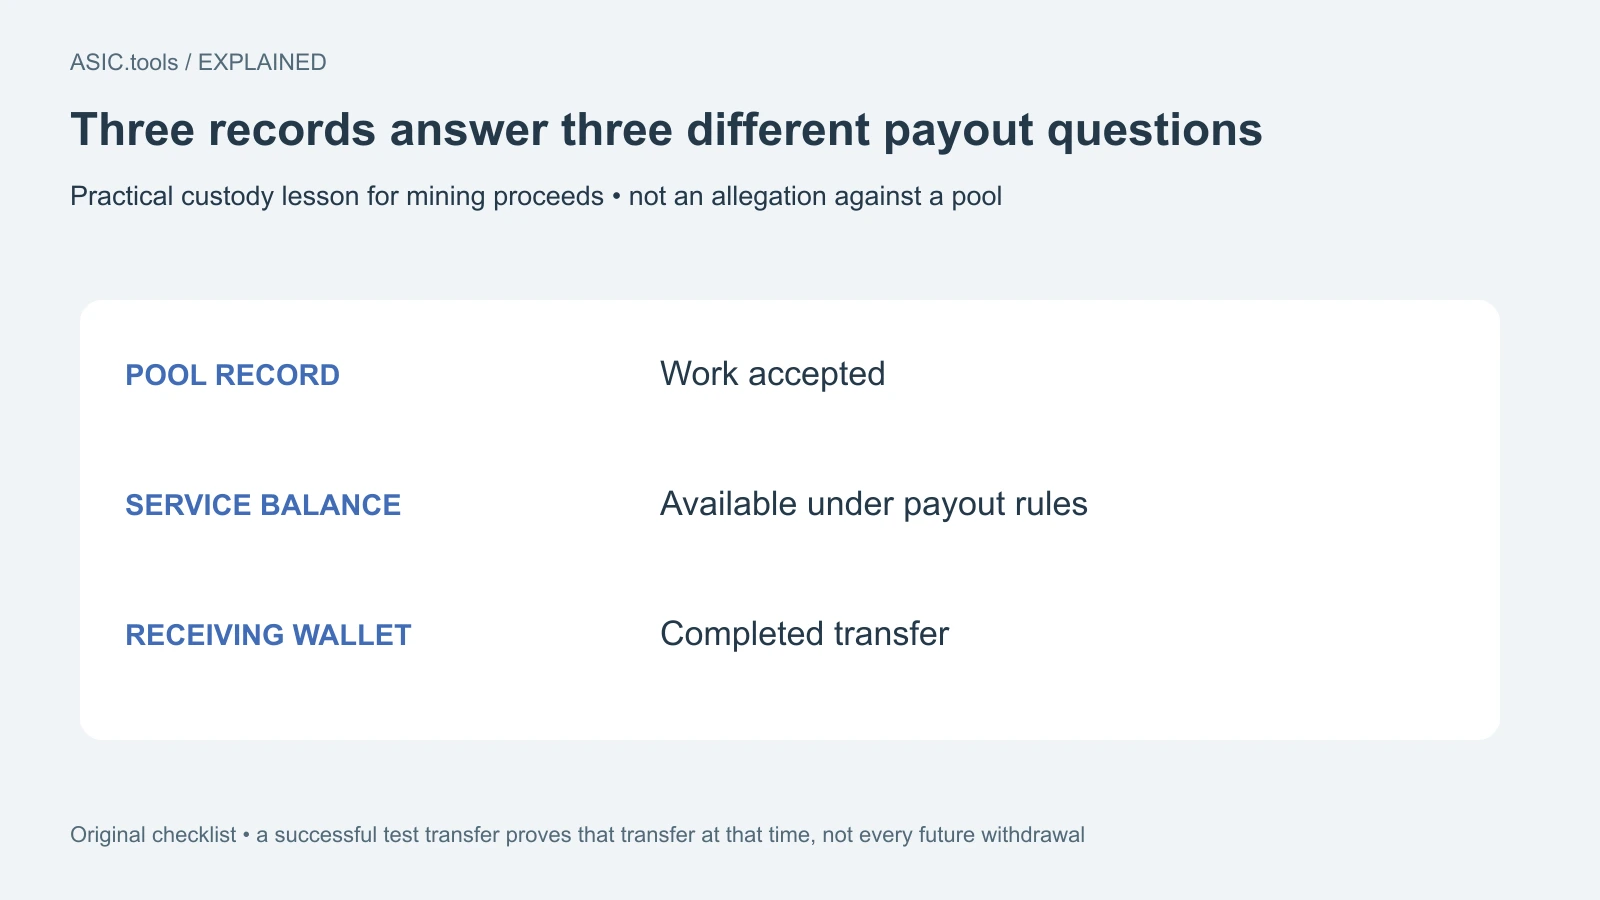
Para los ingresos mineros, distinga tres registros: trabajo aceptado por el pool, saldo disponible conforme a sus reglas de pago y transferencia completada al monedero previsto. Responden a preguntas distintas. Una retirada de prueba demuestra que una transferencia concreta funcionó en ese momento; no garantiza todas las futuras ni sustituye revisar destino y red. Es una lectura práctica del riesgo de custodia, no una acusación contra un pool.
La misma distinción ayuda a leer los anuncios de reservas empresariales de BTC: cómo se adquirieron, quién guarda las claves, qué evidencia de transferencia existe y si los estados siguen siendo fiables. Aquí, la siguiente prueba útil será una retirada completada o los documentos corregidos prometidos. Mientras tanto, repetir el antiguo activo como Bitcoin disponible para gastar ignoraría la advertencia de la propia empresa.
Fuente: Datavault AI ↗ · Issuer filing list checked for subsequent disclosures ↗
Calculadora de minería ↗