JPMorgan оцінив собівартість Bitcoin біля $85 000 після 280 днів тиску
Публікація джерела: 2026-09-24 · Редакційний аналіз опубліковано: 2026-09-26
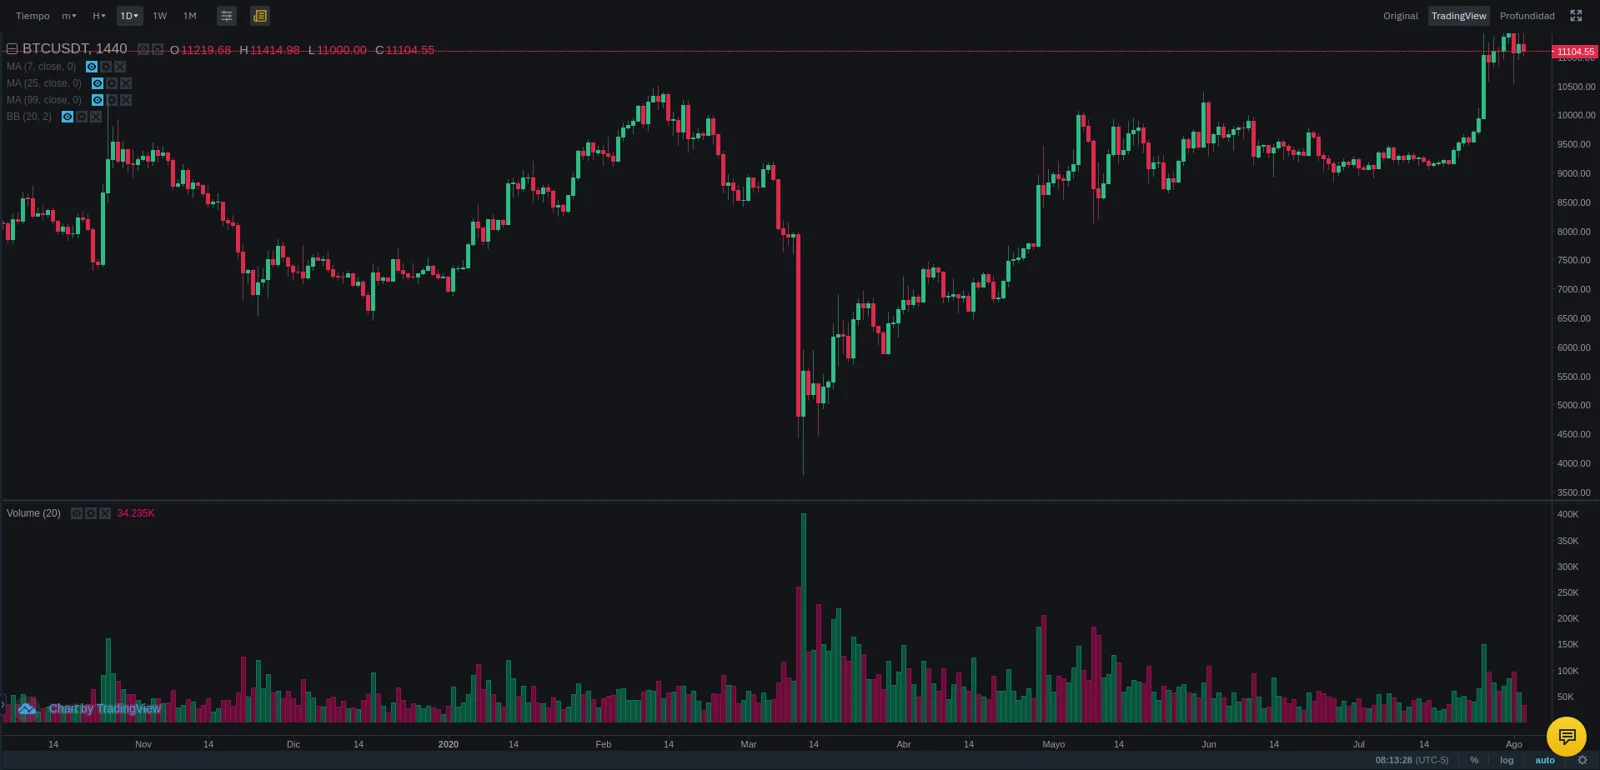
За даними The Block, аналітики JPMorgan оцінили собівартість виробництва Bitcoin приблизно у $85 000 і заявили, що ціна піднялася вище після 280 днів унизу. Це модельна оцінка, а не єдина точка беззбитковості: витрати залежать від електрики, парку, фінансування та обмежень.
Аналіз і практичні висновки
У цьому розділі — наш аналіз та умовні розрахунки, окремо від повідомлення джерела.
Що оцінили аналітики
The Block 24 вересня повідомив, що аналітики JPMorgan оцінили собівартість виробництва Bitcoin приблизно у $85 000. За їхніми словами, ринкова ціна піднялася вище цього рівня після 280 днів унизу, що за стійкого відновлення може зменшити ризик вимушених продажів. На момент публікації Bitcoin уже опустився приблизно до $84 100, показавши крихкість вузької маржі. Це індикатор моделі JPMorgan, а не показник, який розраховує чи аудіює мережа Bitcoin.
Чому $85 000 не є спільною точкою беззбитковості
Єдиної собівартості для всіх майнерів немає. Тарифи, плата за потужність, ефективність ASIC, охолодження, персонал, хостинг, фінансування, амортизація, комісії пулу, дохід від розвантаження й податки різняться. Новий парк на дешевій або власній генерації може мати позитивний грошовий потік там, де старі моделі на роздрібному тарифі вже збиткові. Оператору треба окремо рахувати граничні витрати, повну бухгалтерську собівартість і обслуговування боргу.
Порівняння 280-денного періоду
Аналітики описали 280 днів, коли ціна була нижчою за їхню оцінку, і порівняли період із приблизно 224 днями у 2018 році. Тривалість показує силу тиску, але періоди відрізняються винагородою, ефективністю обладнання, ринком енергії, комісіями, деривативами й структурою капіталу. Історична «м’яка підлога» є спостереженням, а не гарантованою підтримкою: майнери можуть витрачати резерви, хеджуватися, рефінансуватися або зупинятися поступово.
Як майнери реагують на тиск
У матеріалі сказано, що оператори переходять на дешевшу енергію, продають, вимикають або утилізують неефективні пристрої. Переїзд додає логістику, мита, час запуску й ризик контрагента; зупинка прибирає змінну електрику, але не оренду та борг; продаж фіксує ціну обладнання, яка під час стресу падає. Перед рішенням варто ранжувати ASIC за J/TH і маржинальним доходом, врахувати витрати повторного запуску й умови контрактів.
Сигнали хешрейту й складності
За наведеним аналізом JPMorgan, хешрейт мережі був приблизно на 19% нижчим за жовтневий пік, а складність — близько на 15% нижчою. Це зріз на дату спостереження, який змінюється з кожним коригуванням і запуском потужностей. Нижча складність може збільшити видобуток на одиницю хешрейту, але не гарантує прибутку, якщо ціна, комісії чи аптайм погіршуються швидше. Для рішень потрібні актуальні ончейн-дані та статистика пулу.
Конкуренція AI за енергопідключені об’єкти
Аналітики також згадали премії, які AI-компанії платять за дата-центри з готовим енергопідключенням. Приєднання, трансформатор, земля, оптика й охолодження мають цінність до встановлення серверів, тому майнер порівнює Bitcoin-дохід із конверсією, орендою або продажем AI-клієнту. Але AI потребує іншого резервування, мережі, будівлі, персоналу та SLA. Заявлену премію треба зменшити на вартість переобладнання, строк, фінансування й ризик недосягнення запуску.
Публічні, приватні та державні потужності
У звіті стверджується, що публічні майнери сповільнюють зростання хешрейту, а приватні й підтримані державами оператори збільшують частку. Це напрямна оцінка, а не повний перепис: приватні об’єкти розкривають менше, а пул не завжди показує власника. Біржові компанії частіше публікують парк і капітальні витрати, тому їхнє скорочення видно краще. Висновок про частку має містити джерело, дату й методику, а невідомий хешрейт не можна автоматично називати приватним.
Які метрики зараз важливі оператору
Оператору корисна панель із фактичним hashprice, споживанням від розетки, повним тарифом, аптаймом, rejected shares, охолодженням, строками боргу й ліквідними резервами. Варто моделювати сценарії вище й нижче $85 000, а не використовувати цифру як автоматичний вимикач. Стежте за наступною складністю, часткою транзакційних комісій, відновленням хешрейту, продажами обладнання й конверсіями об’єктів. За вузької маржі управління грошима важливіше за сам заголовок.
Джерело: The Block ↗
Калькулятор майнінгу ↗