La conversión de minería a IA de Hyperscale aún requiere $74,8 millones de obras
Publicación de la fuente: 2026-11-18 · Análisis editorial publicado: 2026-11-19
El informe del 18 de noviembre une el coste pendiente de Michigan con una advertencia de liquidez insuficiente para doce meses. El valor del contrato no es efectivo para acabar las obras.
La obra se paga antes de llegar a plena capacidad
El informe trimestral que Hyperscale Data presentó el 18 de noviembre muestra por qué convertir una antigua instalación de minería Bitcoin en un centro de inteligencia artificial exige más que cambiar máquinas. La compañía estima otros $74,8 millones de obras para completar un despliegue de 20 MW en Michigan y advierte que el efectivo y la liquidez disponibles no cubrirán sus necesidades previstas durante los doce meses posteriores a la emisión de los estados financieros.
Para quien sigue el salto de los mineros al alojamiento de IA, es una actualización concreta de una conversión ya anunciada. Tener un acuerdo con un cliente y una instalación eléctrica no significa que el servicio esté terminado y financiado. El informe mantiene una duda sustancial sobre la continuidad de la empresa. Es una advertencia formal de liquidez, no una afirmación de que el campus ya haya cerrado ni un pronóstico inevitable.
Qué representan los $74,8 millones
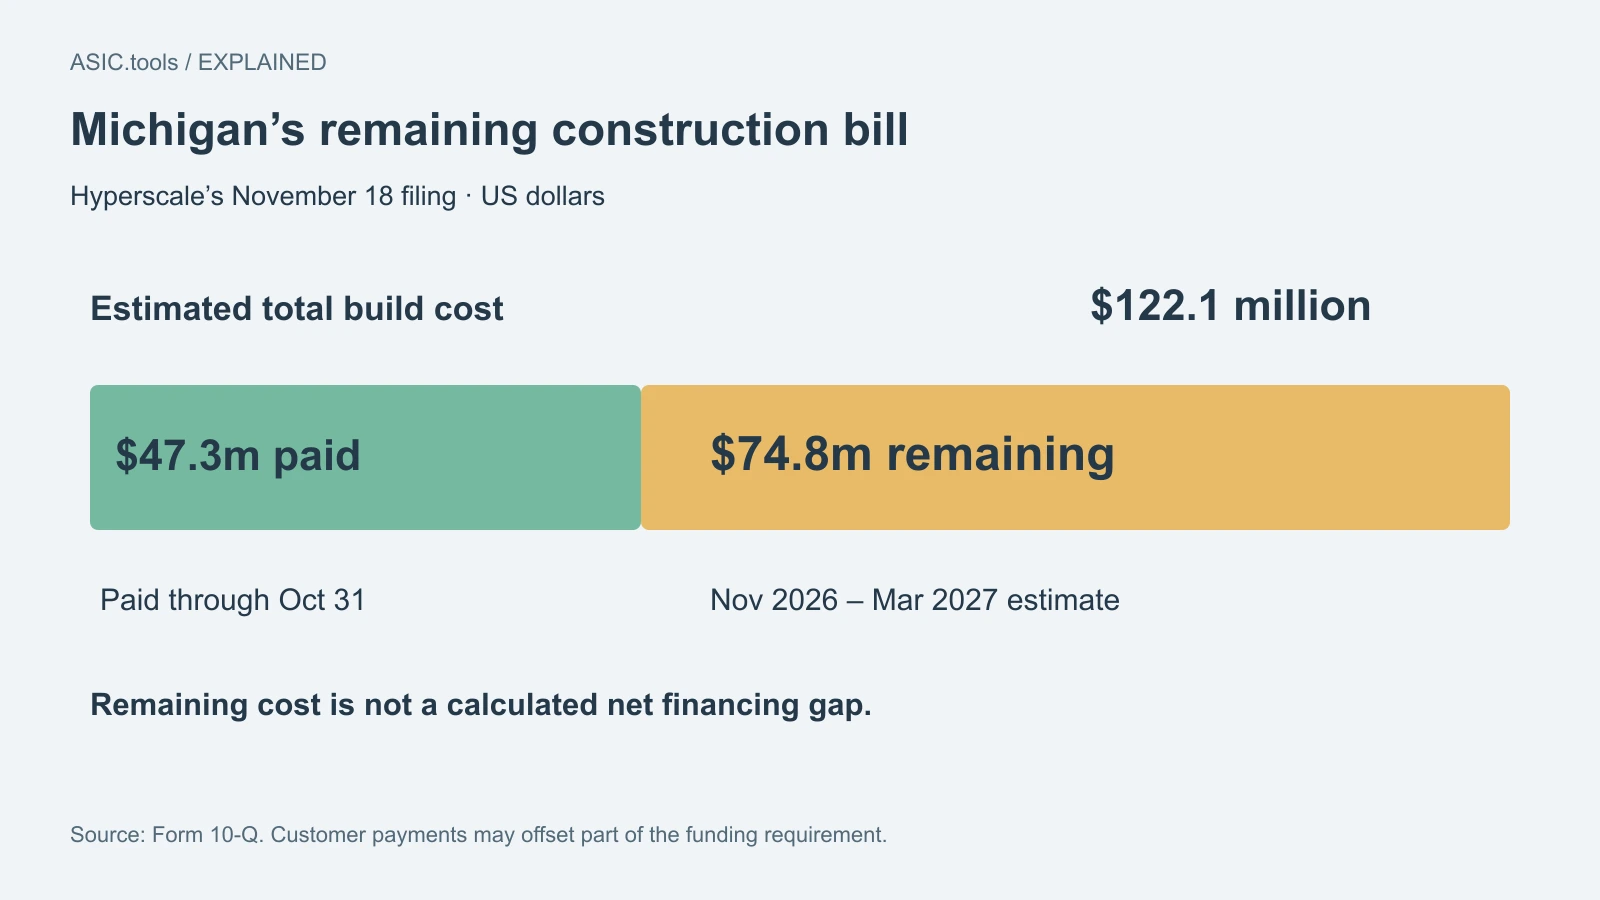
La obra completa se estima en $122,1 millones. Hyperscale dice haber pagado $47,3 millones hasta el 31 de octubre, quedando unos $74,8 millones. Prevé gastar $27,4 millones en noviembre y diciembre de 2026 y $47,4 millones en el primer trimestre de 2027. Son costes pendientes, incluidos equipos todavía no encargados e instalación con estimaciones sujetas a cambios.
No calculan el déficit neto definitivo de financiación. El acuerdo contempla ciertos pagos únicos del cliente por acondicionamiento y anticipos parciales de cuotas mensuales de colocación, que compensarían parte de las necesidades. Colocación significa ofrecer espacio, electricidad e infraestructura para los equipos de un cliente. Aquí no se cuantifican todas esas compensaciones; restar una sola cifra de efectivo a $74,8 millones inventaría una precisión que la fuente no establece.
Veinte megavatios en dos fases
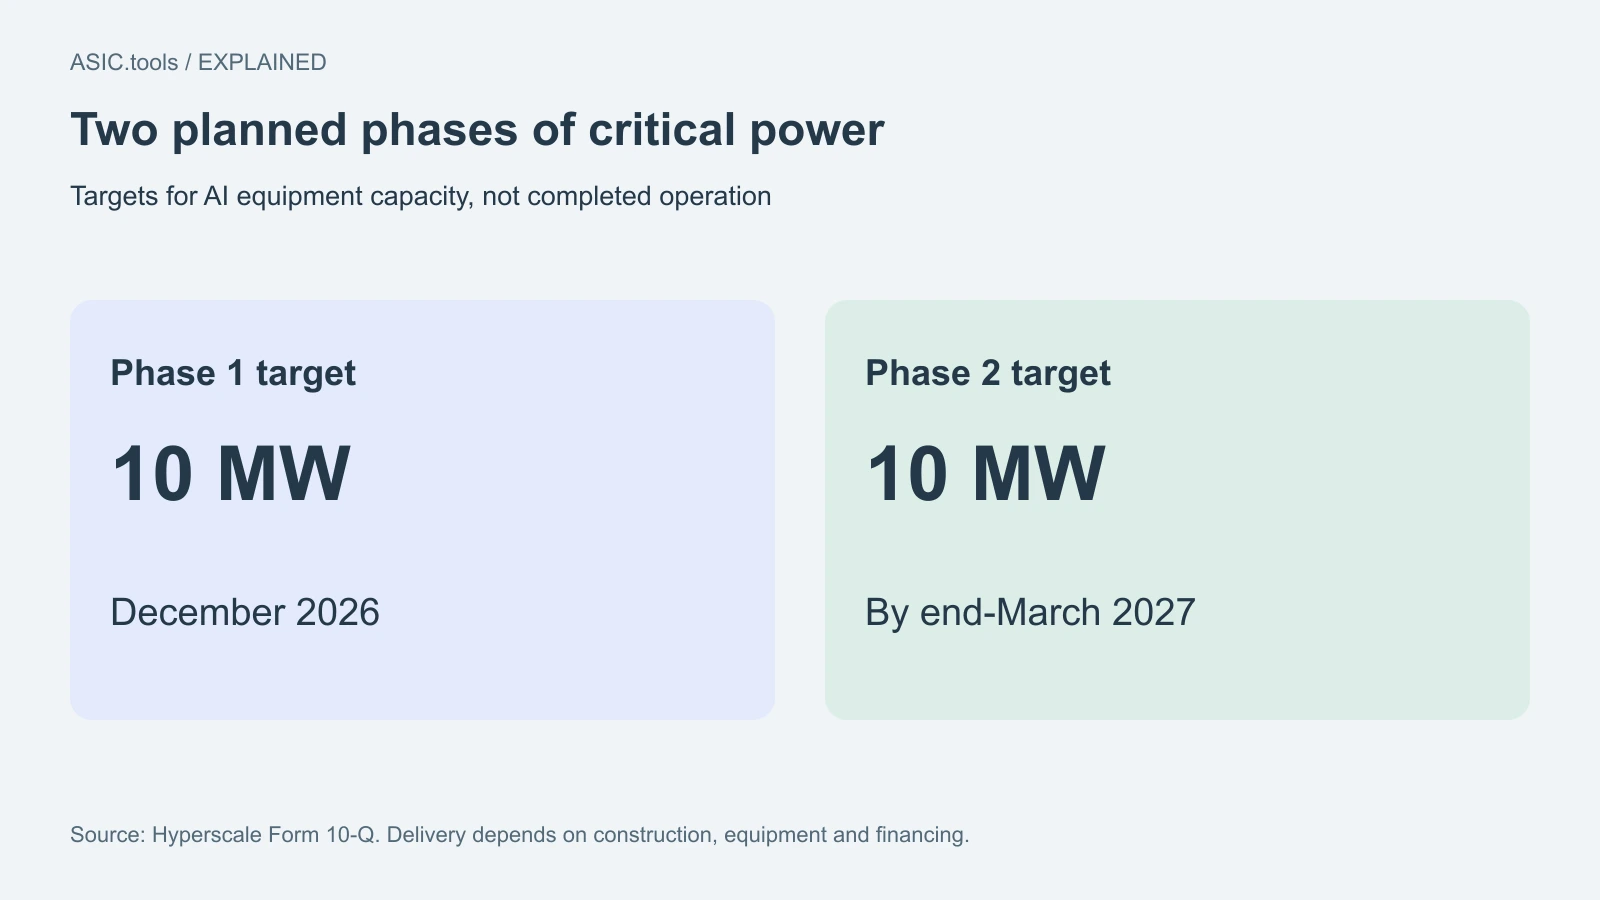
El acuerdo establece dos fases de 10 MW. La primera tiene como objetivo estar disponible en diciembre de 2026; la segunda, desplegarse completamente a finales de marzo de 2027. MW mide aquí capacidad eléctrica crítica para los equipos informáticos del cliente. No es una cantidad de Bitcoin producido, una factura eléctrica garantizada ni una afirmación de que ambas fases estén operativas.
Según Hyperscale, coste y calendario dependen de obras, compras, instalación, despliegue del cliente y financiación. Al comparar alojamiento minero con una conversión a IA, la fecha de entrega importa tanto como la capacidad anunciada. Una conexión eléctrica existente no elimina la necesidad de zonas de servicio, módulos de potencia y otra infraestructura para entregar el entorno informático contratado.
Un contrato millonario no es efectivo disponible
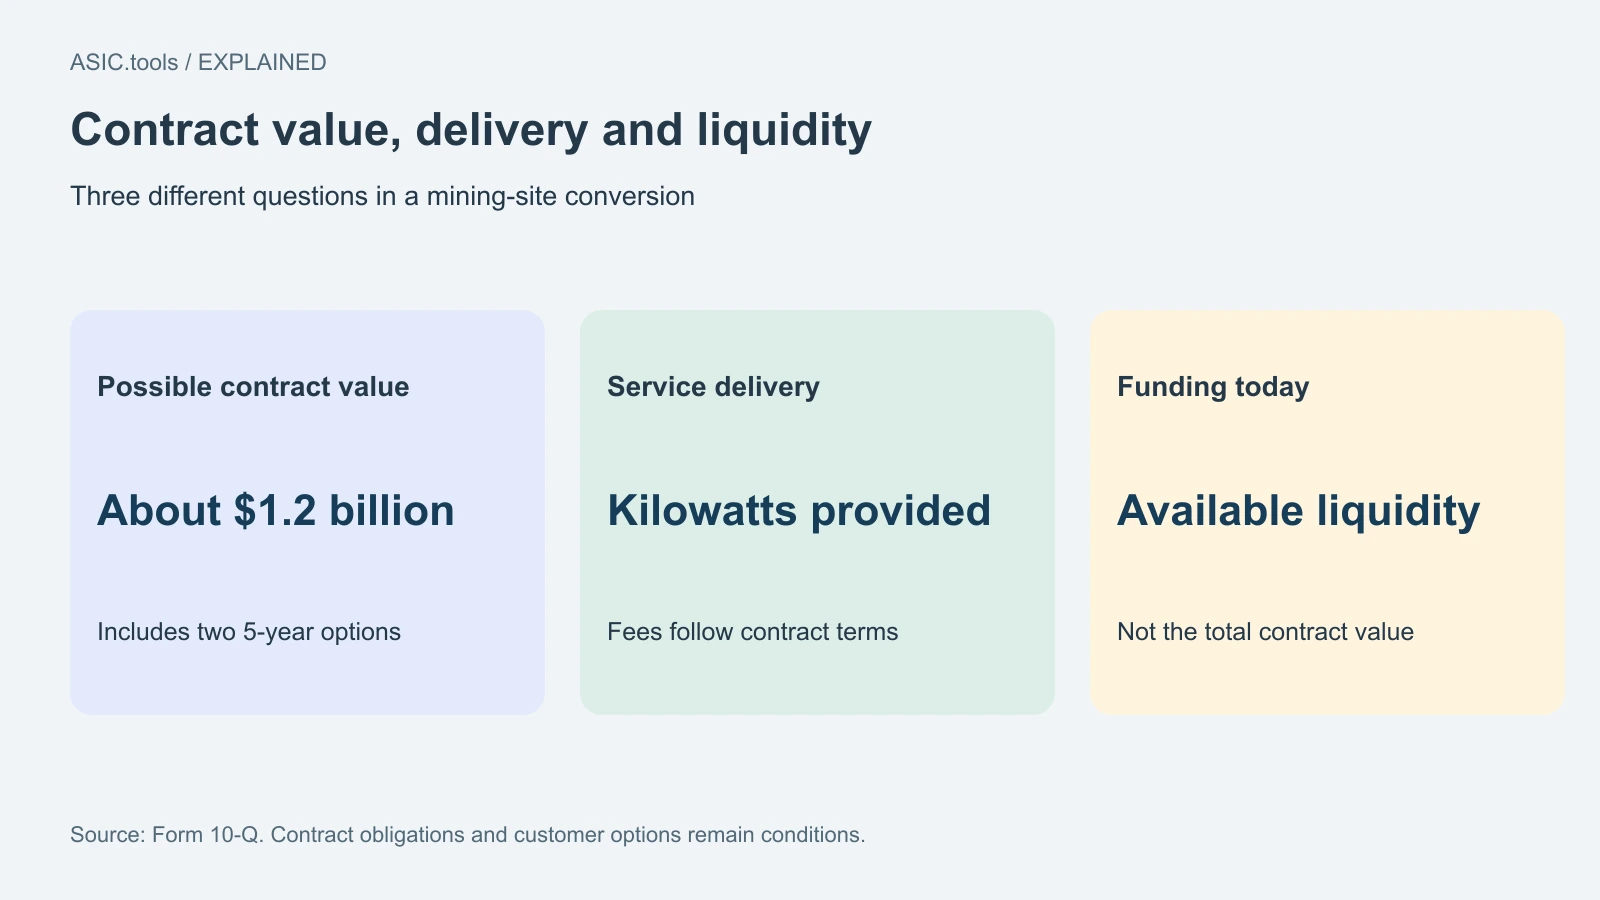
El informe describe unos $1.200 millones de valor contractual total si el cliente ejerce dos extensiones de cinco años y el proveedor cumple sus obligaciones. Las condiciones importan. Es un valor posible durante el plazo, no un saldo actual, un anticipo de construcción de ese importe ni ingresos garantizados ya obtenidos. El titular de un gran contrato no responde por sí solo quién pagará la siguiente factura de equipos.
Las cuotas mensuales se vinculan a kilovatios entregados, junto a los pagos de acondicionamiento y anticipos parciales. La promesa comercial depende de entregar infraestructura real. Para valorar una conversión, pregunta qué fase está lista, qué se ha entregado y qué pago resulta exigible. Así se distingue un acuerdo firmado de una instalación terminada, sin asumir que el contrato haya fracasado.
El efectivo y la financiación tienen fechas distintas
Al 30 de septiembre, el grupo declaraba unos $17,3 millones de efectivo y equivalentes y $27,8 millones de efectivo restringido. Este último solo puede utilizarse para los fines permitidos por sus acuerdos. Son saldos históricos del grupo, no una cifra del 18 de noviembre ni datos exclusivos de Michigan. La advertencia evalúa necesidades futuras más allá de esa fotografía del balance.
El informe registra además operaciones posteriores: unos 211,6 BTC vendidos el 6 de noviembre por $16 millones brutos, y el apartado de hechos posteriores sitúa el pago de $12,8 millones de principal JGB y unos $1,3 millones de prima el 16 de noviembre. Las emisiones de notas convertibles aportaron $10 millones brutos el 6 de noviembre y $5 millones el día 18. Esos importes brutos no equivalen a dinero libre para obras después de deuda, gastos y otros usos.
Lo que muestra sobre infraestructura minera
Otros $10 millones mediante notas dependen de aprobación de accionistas y acuerdo mutuo dentro del plazo previsto: no son financiación recibida. La dirección espera necesitar fondos adicionales importantes y no asegura conseguirlos a tiempo en condiciones aceptables. Sus planes no han eliminado la duda sustancial. Las cifras del grupo incluyen otros negocios y no deben presentarse como beneficio o pérdida de una sola flota ASIC.
El nuevo informe hace visibles las obras pendientes y sus condiciones de financiación. No demuestra que todas las conversiones mineras tengan la misma economía ni que un cliente particular haya perdido dinero. La distinción útil es entre capacidad eléctrica existente, un plan de obras con fechas, pagos de clientes y efectivo realmente disponible. Michigan tiene hitos y una factura pendiente considerable; el valor del contrato no hace desaparecer los pasos intermedios.
Fuente: Hyperscale Data / SEC ↗ · SEC filing date and document index ↗ · Issuer news archive and November 10 Bitcoin-sale announcement ↗ · Earlier ASIC.tools report on the Michigan conversion ↗
Calculadora de minería ↗